Finansguide for startups: Før din første CFO
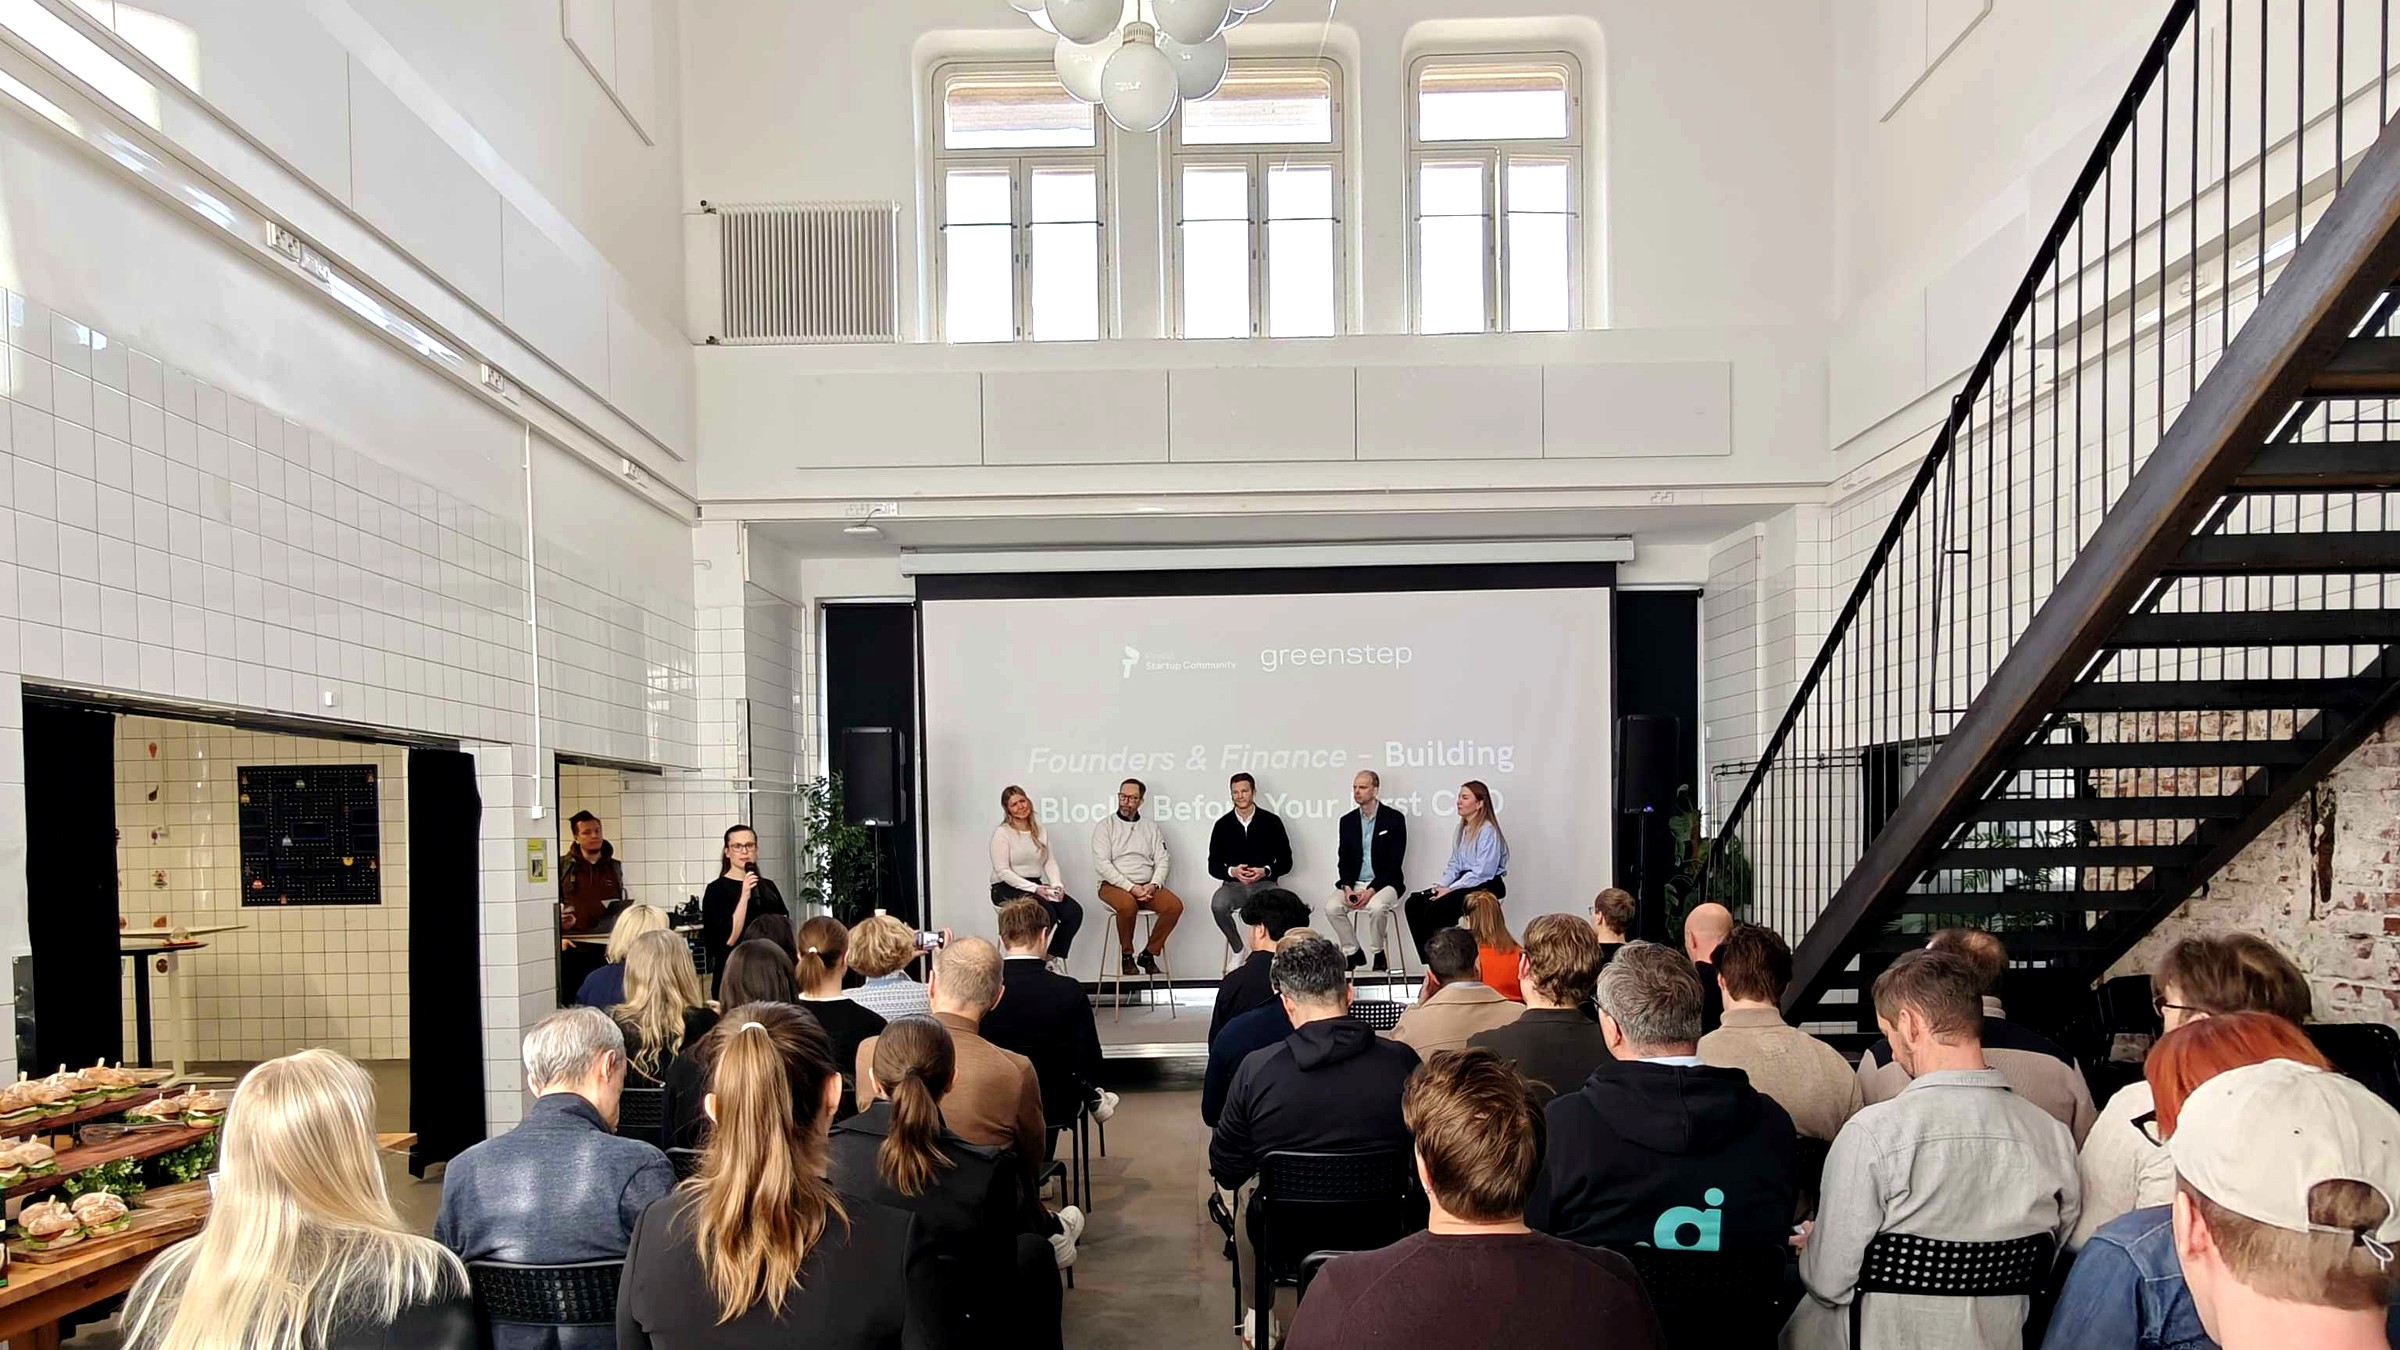
En åpen og ærlig samtale mellom gründere og finansprofesjonelle som samlet har sett hundrevis av startups navigere den kaotiske fasen mellom «vi har nettopp fått finansiering» og «vi trenger faktisk en finansfunksjon». Basert på et live panel hos Maria 01 i Helsinki – arrangert av Finnish Startup Community og Greenstep.
Oppdatert oktober 2026: Guiden har fått en ny del med norsk perspektiv. Tore Austheim, Senior Manager, CFO Services i Greenstep Norge, forklarer hva erfaringene betyr for norske oppstarts- og vekstselskaper, blant annet om likviditet etter kapitalinnhenting, SkatteFUNN og Innovasjon Norge.
Paneldeltakere:
- Teemu Myllymäki, medgründer og CEO, Measurlabs — en markedsplass som kobler selskaper med over 900 testlaboratorier i mer enn 40 land. Har hentet €2,5 millioner i seed‑kapital ledet av VentureFriends, med Lifeline Ventures, Tesi og Curus. Rundt 40 ansatte.
- Jarkko Antila, CEO, Kuva Space — bygger verdens første konstellasjon av hyperspektrale mikrosatellitter for jordobservasjon. Har hentet over €30 millioner totalt, inkludert en runde på €8 millioner som ble lukket på 51 timer. Kontrakter med ESA og EU Copernicus. Satellitter i bane, med ekspansjon til USA.
- Vilhelmiina Kilpeläinen, Head of Finance, Distance Technologies — brilleglassfri mixed reality‑teknologi for bilindustri og forsvar. Har hentet €13 millioner, inkludert en seed‑runde på €10 millioner ledet av Google Ventures — GVs første investering i Finland. Grunnlagt av medgründerne av Varjo.
- Oliver Lindholm, partner, Greenstep — 15 års erfaring som fraksjonell CFO for teknologiselskaper med omsetning i området 0–10 millioner euro. Del av Nordens største CFO‑team.
Moderator: Tanja Piha, Greenstep
Hva bør den økonomiansvarlige gjøre?
Enten gründeren håndterer økonomien selv, selskapet har ansatt sin første økonomimedarbeider eller bruker en ekstern CFO, er det noen grunnleggende oppgaver som må ivaretas. De færreste oppstartsbedrifter har behov for å gjøre alt fra første dag, men ledelsen bør vite hva som må på plass etter hvert som virksomheten vokser.
- Likviditet: Kontroller bankbeholdningen ukentlig. Bruk en rullerende likviditetsprognose for de neste tolv månedene, gjerne med flere scenarier, og oppdater den månedlig med faktiske tall. Skill mellom faste og variable kostnader. Hvis likviditeten er stram, bør dere vurdere betalingsbetingelsene hos kunder og leverandører. Sørg også for en fornuftig plassering av eventuell overskuddslikviditet.
- Planlegging og rapportering: Etabler en fast månedlig rytme for periodeavslutning, ledelsesrapportering og styremateriale. Sammenlign salgsprognosene med faktiske resultater, slik at forutsetningene blir mer treffsikre over tid. Bestem tidlig hvilke kostnadssteder og prosjekter dere trenger i regnskapet. Sørg for at regnskapet er ajour, og vurder hvilke kostnader som skal aktiveres og hvilke som skal kostnadsføres.
- Kostnadskontroll: Vær kritisk til hvilke kostnader selskapet pådrar seg, og vurder om kjøpet er nødvendig nå eller kan vente. Gå regelmessig gjennom leverandøravtaler og andre økonomiske forpliktelser. Avklar hvem som kan foreta innkjøp, og sørg for at større kostnader godkjennes på forhånd. Bruk en felles fakturaadresse eller selskapets adresse for elektroniske fakturaer, slik at ingen fakturaer blir liggende i personlige innbokser.
- Finansiering, støtteordninger og skatt: Undersøk hvilke offentlige ordninger virksomheten kan være kvalifisert for, for eksempel SkatteFUNN, tilbud fra Innovasjon Norge og relevante europeiske programmer. Hvis dere mottar støtte, må timer og kostnader dokumenteres i samsvar med vilkårene. Start forberedelsene til en ny kapitalinnhenting seks til tolv måneder før kapitalbehovet oppstår, og ha god oversikt over lønnsomheten per kunde, produkt eller tjeneste.
- Systemer og automatisering: Velg verktøy som passer selskapets størrelse og kompleksitet. Unngå både å kjøpe for omfattende systemer for tidlig og å bli avhengig av regneark for lenge. Velg regnskapsfører og lønnsleverandør som forstår behovene i oppstartsbedrifter. Automatiser gjentakende fakturering, godkjenning av utlegg og innsamling av kvitteringer. Innfør timeregistrering før mangelfull dokumentasjon blir et problem.
- Organisasjon og kommunikasjon: Rapporter månedlig til ledelsen om hvor mye kontanter selskapet bruker, hvor lenge likviditeten varer, og hvilke forutsetninger som må holde. Avklar hvor mye økonomisk informasjon som skal deles med resten av organisasjonen, og vær konsekvent. Kommuniser målene tydelig, slik at medarbeiderne forstår hva selskapet skal oppnå.
Ingen trenger å gjøre alt fra første dag. Resten av guiden hjelper deg med å prioritere hva som bør komme først.
1. Gründeren som økonomiansvarlig
De færreste starter et selskap fordi de ønsker å arbeide med økonomisk planlegging. De starter fordi de har funnet et problem de vil løse. Men et sted mellom den første kunden og den første ansettelsen får gründeren også ansvaret for økonomien.
Teemu Myllymäki, medgründer av Measurlabs, håndterte økonomien selv fra første dag. Han arbeidet med kapitalinnhenting, fulgte opp likviditeten, tok investeringsbeslutninger og utarbeidet prognoser. Det fungerte en stund. Da selskapet begynte å vokse, ble oppgaven mer krevende.
Dette er et vanlig utviklingsforløp. Gründeren har tilstrekkelig oversikt i den tidlige fasen, men etter hvert som organisasjonen vokser og virksomheten blir mer kompleks, krever økonomioppfølgingen stadig mer tid. Oppgaver blir utsatt, regnskapet og prognosene blir ikke oppdatert raskt nok, og det blir vanskeligere å ha et pålitelig bilde av den fremtidige likviditeten. Ledelsen ser behovet for bedre økonomistyring, men mangler tid og kapasitet til å komme ajour og få nødvendige rutiner på plass.
Når økonomioppfølgingen ikke lenger holder tritt med utviklingen i selskapet, må arbeidsmåten endres. Det betyr ikke nødvendigvis at selskapet trenger en CFO på heltid, men at det trenger mer kapasitet eller økonomikompetanse enn gründeren kan bidra med alene.
2. Ha oversikt over likviditeten
Alle deltakerne i samtalen var enige om én grunnleggende vane: Ha løpende oversikt over bankbeholdningen og likviditeten. Oliver Lindholm har arbeidet som ekstern CFO for en rekke oppstartsbedrifter gjennom 15 år.
Dette kan høres elementært ut, men bankbeholdningen viser hvor mye selskapet faktisk har tilgjengelig. Resultatregnskapet inneholder periodiseringer og regnskapsmessige vurderinger, mens prognosene bygger på forutsetninger. Ved å kontrollere bankbeholdningen ukentlig får du bedre forståelse for hva som betales inn, hva som betales ut, og hvordan likviditeten utvikler seg.
Neste steg er å forstå hvilke inn- og utbetalinger som driver utviklingen. Ikke alle kostnader kan reduseres like raskt når likviditeten blir presset.
Faste kostnader vs. variable kostnader: Du må vite hva du betaler uansett – lønn, husleie, abonnementer – versus kostnader du i praksis kan kutte i morgen om det trengs. Når runway blir stram, er de variable kostnadene din første spak. De faste kostnadene viser deg den minimale burn raten du ikke kommer utenom.
3. Slik lager du din første likviditetsprognose
En nyttig likviditetsprognose trenger ikke å være komplisert. Oliver Lindholms tommelfingerregel er at modellen bør kunne vises oversiktlig på ett A4-ark.
Modellen trenger fire hoveddeler: inngående bankbeholdning, forventede innbetalinger, forventede utbetalinger og planlagt finansiering, for eksempel støtte, lån eller egenkapital. Sett opp én kolonne for hver av de neste tolv månedene. Bruk forsiktige anslag for innbetalingene og realistiske anslag for utbetalingene.
Jarkko Antila i Kuva Space beskriver hvordan selskapet bruker et optimistisk scenario, et basisscenario og et pessimistisk scenario. De fastsetter også tidspunkter for å vurdere utviklingen og beslutte om de skal investere videre, redusere kostnadene eller hente mer kapital. Kuva Space driver med avansert teknologi og har store, varierende kostnader til forskning og utvikling. Selskapet kan derfor justere tidspunktet for investeringer i maskinvare og infrastruktur.
Hensikten er ikke å treffe nøyaktig hver måned. I en oppstartsbedrift vil kontantstrømmen alltid være usikker. Prognosen skal vise mulige utfall og gjøre det tydelig hvilke beslutninger som påvirker utviklingen.
Tre scenarier i ett regneark: Lag tre versjoner av modellen. La kostnadene være like, og varier inntektene mellom et optimistisk scenario, et basisscenario og et pessimistisk scenario. Da ser du hvor avhengig likviditeten er av salgsutviklingen, og når selskapet må sette inn tiltak.
Teemu beskriver også hvordan manglende struktur i økonomioppfølgingen påvirket arbeidshverdagen. Han utsatte arbeidet lenge og hadde mye av beregningene og forutsetningene i hodet. Da han satte av noen dager til å samle og dokumentere dem, fikk han både en bedre modell, et sikrere beslutningsgrunnlag og mindre stress.
«Jeg misliker egentlig prosessen, men jeg elsker resultatet. Da jeg gjorde alle linjene synlige – antakelser for absolutt alt – fikk jeg en virkelig god modell av selskapet. Og stressnivået sank betydelig.»
— Teemu Myllymäki, Measurlabs
Last ned: Startup Cash Flow Forecast Template — En enkel, rullerende 12-måneders kontantstrømmodell med inngående saldo, inn- og utbetalinger fordelt på faste og variable kostnader, beregning av hvor lenge likviditeten varer og plass for tre scenarier. Blå celler er dine inndata – alt annet beregnes automatisk.
Tips: En vanlig feil er å være for optimistisk både om inntektenes størrelse og når de kommer. Greensteps erfaring fra arbeid med likviditetsmodeller for oppstartsbedrifter er at inntektene ofte anslås 30–40 prosent for høyt, samtidig som salgsprosessene kan ta dobbelt så lang tid som forventet. Start derfor med det pessimistiske scenariet. Hvis virksomheten har tilstrekkelig likviditet også da, står selskapet bedre rustet.
Når modellen er på plass, må den holdes oppdatert. Ved starten av hver periode lagrer Teemu tolvmånedersprognosen som budsjett. Hver måned erstatter han deretter prognosetallene med faktiske resultater, blant annet antall salgshenvendelser, gjennomførte møter og faktisk konverteringsrate.
Det kreves noe manuelt arbeid å sammenligne prognosene med de faktiske resultatene, men arbeidet gir et bedre grunnlag for fremtidige prognoser. Forutsetningene kan justeres med utgangspunkt i selskapets faktiske utvikling, ikke bare i forventningene ledelsen hadde på forhånd.
Last ned: Sales Forecast vs. Actuals Tracker— Følg utviklingen i salgsprognosene dine mot faktiske resultater måned for måned. Inneholder kolonner for salgshenvendelser, møter, tilbud, inngåtte avtaler og inntekter – med automatisk beregning av avvik.
Etter noen måneder med sammenligning av prognoser og faktiske tall kan det være nyttig å vise utviklingen grafisk. Et rapporteringsverktøy som BI Book kan hente data fra regnskapssystemet og gi ledergruppen og styret oppdaterte oversikter over økonomien. Selskapet trenger ikke en slik løsning fra første dag, men behovet øker når rapporteringen til styret og investorene blir mer omfattende. Da kan automatisert rapportering spare tid og gjøre det lettere å følge utviklingen og oppdage avvik.
4. Når selskapet bruker penger for raskt
Teemu fortalte hva som skjedde etter at Measurlabs hentet seed-kapital i 2023. Selskapet økte bemanningen raskt med flere utviklere, selgere og spesialister, også i andre land. Vekstmålene var ambisiøse, og planen så fornuftig ut på papiret.
Det tok imidlertid lengre tid enn forventet før de nye selgerne skapte inntekter. Salgsprosessene var lengre enn forutsatt, og konverteringsratene ble lavere. Etter omtrent ett år måtte selskapet gjennomføre omstillinger og permittere ansatte, selv om kapitalen nylig var hentet.
Omtrent samtidig med kostnadsreduksjonene begynte tidligere salgsarbeid å gi betalende kunder. I løpet av fem til seks måneder kunne selskapet hente tilbake alle de permitterte. Forbruket var redusert, inntektene økte og selskapets situasjon var vesentlig forbedret.
Lærdommen er at bemanningsbeslutninger ikke bør bygge på optimistiske anslag for salgssyklus og konverteringsrate. Bruk forsiktige forutsetninger, øk investeringene gradvis og følg med på hvor lang tid det tar før salgsinvesteringene gir inntekter. Jo senere avvikene oppdages, desto færre handlingsalternativer har selskapet.
Når et selskap må redusere kostnadene, må ledelsen ivareta både økonomien og medarbeiderne. Kravene til omstilling, permittering og nedbemanning varierer mellom land. Selskapet bør derfor innhente lokal arbeidsrettslig og HR-faglig bistand før beslutninger tas. Gode arbeidsavtaler og gjennomtenkte ordninger for eierskap og godtgjørelse reduserer også behovet for opprydding senere.
5. Prosessene som svikter når selskapet vokser
Vilhelmiina Kilpeläinen, økonomisjef i Distance Technologies, beskriver en av de viktigste oppgavene i den månedlige rapporteringen til ledergruppen: å vise selskapets burn rate, og hvor mange måneder pengene vil vare dersom utviklingen fortsetter i samme tempo. Like viktig er det å forklare hvilke forutsetninger som må holde for at selskapet ikke skal gå tom for penger.
Det er denne tydeligheten ledelsen trenger for å kunne handle i tide. Flere grunnleggende prosesser kan imidlertid begynne å svikte før selskapet har fått en slik rapportering på plass.
Greenstep møter selskaper som har mange ubehandlede fakturaer og et betydelig etterslep i regnskapet. Det er som regel mer kostbart å rydde opp enn å forebygge problemet. En felles fakturaadresse og et enkelt system for utlegg, som Bezala, kan hindre at dokumentasjon blir borte.
Timeregistrering er et annet område som ofte svikter. Et regneark kan fungere i starten dersom timer skal fordeles på prosjekter, men kvaliteten faller raskt hvis registreringen ikke følges opp. Da mangler selskapet tallene som trengs til fakturering, prosjektoppfølging og rapportering.
Innkjøp og fakturahåndtering blir også mer krevende når selskapet vokser. I den tidlige fasen kjøper medarbeiderne ofte det de trenger uten en felles prosess. Én bestiller et abonnement, mens en annen kjøper maskinvare på faktura. Resultatet kan bli at ingen har full oversikt over kostnadene. Jarkkos praktiske råd er at fakturaer ikke bør sendes til personlige innbokser.
Et enkelt tiltak er å opprette en felles fakturaadresse, gjerne slik at de går rett til regnskapssystemet og sørge for at alle leverandørfakturaer sendes dit. Det gir bedre oversikt og reduserer risikoen for at fakturaer blir liggende ubehandlet.
Et spørsmål som dukker opp i alle faser er: Bruker vi riktige systemer? Det ærlige svaret er at det avhenger helt av kompleksiteten og antall ansatte.
Med under 10 personer og enkle operasjoner kommer du overraskende langt med en god skybasert regnskapsfører, et regneark og et utleggsverktøy. Når du passerer 15–20 ansatte, begynner å operere på tvers av landegrenser eller trenger lønnsomhetsoppfølging på prosjektnivå, begynner et lettvekts ERP‑system som Procountor, Netvisor, Fortnox eller Tripletex virkelig å betale seg – særlig for å automatisere fakturering, innkjøpsflyt og rapportering på tvers av enheter.
Skalerer du forbi €5 millioner i omsetning, driver virksomhet i flere land eller forbereder en Series A der investorer forventer revisjonsklare regnskapstall, er det som regel da et fullverdig ERP‑system som NetSuite, Light eller Business Central blir aktuelt. Implementeringen tar tid, så start dialogen seks måneder før du faktisk trenger systemet – ikke når regnearkene allerede står i brann.
Den dyre feilen er ikke å velge feil system – det er å migrere for sent og miste 3 måneder med produktivitet i finansteamet under overgangen.
6. Hvor åpen bør du være om økonomien?
Dette var temaet som skapte mest diskusjon. Deltakerne hadde ulike syn på hvor mye informasjon som bør deles med hele organisasjonen.
I starten delte Measurlabs lite finansiell informasjon med medarbeiderne. Senere konkluderte ledelsen med at større åpenhet ville bygge mer tillit. Nå gjennomgår selskapet resultatregnskapet i månedlige fellesmøter, deler hvor lenge likviditeten varer og forklarer hvilke forutsetninger som må holde.
Reaksjonene har i hovedsak vært positive. Noen setter pris på detaljnivået, mens andre opplever en full gjennomgang av resultatregnskapet som omfattende. Den viktigste gevinsten er at medarbeiderne opplever at selskapet ikke skjuler dårlige nyheter.
Jarkko beskriver en mellomløsning. Ledergruppen får se hele bildet, inkludert de ulike likviditetsscenariene. Resten av organisasjonen får informasjon om overordnede mål og retning. Begrunnelsen er at en detaljert graf over fallende likviditet kan skape uro hos medarbeidere som ikke kan påvirke utviklingen direkte.
Oliver påpeker at riktig nivå av åpenhet avhenger av selskapskulturen. Noen virksomheter deler mye informasjon fra første dag, mens andre er mer tilbakeholdne. Det finnes ikke ett riktig svar, men fullstendig taushet kan skape unødvendig usikkerhet.
En mulig mellomløsning er å dele sentrale nøkkeltall, mål og utvikling med hele organisasjonen hver måned, mens ledergruppen får de detaljerte likviditetsscenariene. Informasjonen bør være relevant for mottakerne og gi et realistisk bilde av situasjonen.
7. Dette ser investorene etter
Når selskapet nærmer seg en serie A-finansiering, vil investorene først og fremst se om ledelsen forstår hvordan virksomheten skaper inntekter og lønnsomhet. Oliver forklarer det slik:
Investorene er vanligvis mindre opptatt av om en langsiktig prognose viser 420 eller 480 millioner i omsetning. Det viktigste er om ledelsen kan forklare sammenhengen mellom investeringer, kunder, inntekter og lønnsomhet. Kjenner selskapet kostnaden ved å skaffe en ny kunde? Kan ledelsen vise at investeringer i salg gir betalende kunder som blir værende?
Dette handler om å uttrykke samsvaret mellom produkt og marked i økonomiske størrelser. Ledelsen må kunne vise en forutsigbar sammenheng mellom investeringer i salg og markedsføring og utviklingen i kunder og inntekter – og at økonomien fortsatt henger sammen når selskapet vokser.
«Som gründer må du kunne formidle at du forstår virksomheten i tall. Ikke bare pitche forretningsplanen, men faktisk se hva enhetsmetrikkene er – og hvordan de leder til lønnsomhet.»
— Oliver Lindholm, Greenstep
I en due diligence vil investorene kontrollere regnskapet og se etter feil, mangler og risiko. Den viktigste diskusjonen handler likevel ofte om forutsetningene i planen. Investorene vil forstå hvordan modellen er bygget opp, ikke om hvert enkelt anslag er nøyaktig.
Før neste investormøte bør du kunne forklare hvordan én krone investert i salg forventes å gi inntekter. Hvis sammenhengen er uklar, er det denne modellen selskapet bør arbeide med.
8. Når bør du hente inn hjelp?
Når bør en gründer få på plass mer økonomikompetanse? Jarkko valgte å bruke en ekstern CFO på deltid fremfor å ansette en CFO på heltid. Det ga selskapet tilgang til CFO-kompetanse tilpasset behovet og samtidig nytte av erfaring fra flere virksomheter.
Jarkkos innramming er både filosofisk og praktisk: Når du merker at økonomisk administrasjon begynner å hindre deg i å gjøre det som faktisk betyr noe – bygge produkt, selge, lede teamet – da er det signalet. Enten løsningen er en ekstern fraksjonell CFO, en deltidsressurs innen finans eller en dyktig regnskapsfører med utvidet ansvar, er det viktigste å handle før ting blir verre.
«Gjør det ganske raskt, for det blir bare verre.» — Jarkko. I det øyeblikket du kjenner at finansadministrasjon tar tid fra din faktiske jobb, bør du hente inn hjelp. Jo lenger du venter, desto mer opprydding må den neste personen gjøre.
Ekstern CFO-støtte kan starte i begrenset omfang. Noen oppstartsbedrifter begynner med noen få timer i måneden for å få på plass en likviditetsprognose, rydde i regnskapet og gi ledelsen en finansiell sparringspartner. Omfanget kan deretter tilpasses selskapets behov og utvikling.
9. Norsk perspektiv: Slik beholder vekstselskapet kontroll etter kapitalinnhentingen
Erfaringene fra samtalen i Helsinki er relevante også for norske oppstarts- og vekstselskaper, mener Tore Austheim, Senior Manager, CFO Services i Greenstep Norge. Her er hans råd til norske gründere, særlig i fasen etter en kapitalinnhenting.
Kjenn burn raten din: Ny kapital gir et vekstselskap mulighet til å ansette, utvikle produktet og satse på salg. Samtidig kan kostnadsnivået øke raskere enn inntektene. Da må ledelsen kjenne selskapets burn rate, altså hvor mye kontanter selskapet bruker hver måned, og vite hvor lenge pengene vil vare dersom utviklingen fortsetter i samme tempo.
«Resultatregnskapet alene viser ikke hvor lenge pengene varer. Ledelsen må følge likviditeten og forstå hvilke inn- og utbetalinger som driver utviklingen. Etter en kapitalinnhenting blir dette særlig viktig, fordi nye ansettelser og andre satsinger raskt binder opp en stor del av kapitalen.»
— Tore Austheim, Senior Manager, CFO Services, Greenstep Norge
Følg likviditeten måned for måned: En rullerende likviditetsprognose for de neste tolv månedene gir ledelsen et bedre beslutningsgrunnlag. Prognosen bør oppdateres månedlig med faktiske tall og vise et optimistisk scenario, et basisscenario og et pessimistisk scenario. Hensikten er ikke å treffe nøyaktig hver måned, men å se tidlig hvordan lavere salg, forsinkede innbetalinger eller høyere kostnader påvirker handlingsrommet. Bruk gjerne malen for tolvmåneders kontantstrømsprognose nedenfor.
Kostnadskontroll er mer enn kutt: Kostnadskontroll handler om mer enn å kutte utgifter når likviditeten blir presset. Før selskapet ansetter eller inngår nye avtaler, bør ledelsen vurdere om kostnaden er nødvendig nå, hvor lenge selskapet binder seg, og hvilke inntektsforutsetninger beslutningen bygger på. Nye selgere kan for eksempel bruke lengre tid enn forventet på å skape inntekter. Da kan kostnadsnivået bli for høyt lenge før ledelsen ser effekten i resultatene.
Ikke glem SkatteFUNN og Innovasjon Norge: Egenkapital fra investorer er ikke den eneste veien til mer handlingsrom. Norske oppstartsselskaper bør kjenne til SkatteFUNN og Innovasjon Norge. Begge er sentrale finansieringskilder tidlig i reisen, men blir ofte undervurdert.
SkatteFUNN er en skattefradragsordning for forsknings- og utviklingsprosjekter, forvaltet av Forskningsrådet og Skatteetaten. For selskaper som ennå ikke går med overskudd, utbetales fradraget. Innovasjon Norge tilbyr blant annet tilskudd, lån og rådgivning til gründere med vekstambisjoner.
Nytt fra statsbudsjettet: I statsbudsjettet for 2027 foreslår regjeringen strengere krav til SkatteFUNN. Blant annet skal søknaden inneholde en finansieringsplan som styret har godkjent, og kostnader fra før Forskningsrådet har godkjent prosjektet skal ikke lenger gi fradrag. Forslaget skal behandles av Stortinget og foreslås å gjelde fra inntektsåret 2027. Les mer hos regjeringen. Sjekk alltid gjeldende regler hos Forskningsrådet og Innovasjon Norge.
«Mange gründere tenker først og fremst på investorer når de trenger kapital. SkatteFUNN og Innovasjon Norge kan gi verdifull finansiering uten at gründeren må gi fra seg eierandeler. Men midlene må planlegges inn i likviditetsprognosen, både når de kommer inn og hvilke krav til dokumentasjon og rapportering som følger med.»
— Tore Austheim, Senior Manager, CFO Services, Greenstep Norge
Når gründeren ikke rekker over alt:
«Når økonomioppfølgingen ikke lenger holder tritt med utviklingen i selskapet, må arbeidsmåten endres. Det betyr ikke nødvendigvis at selskapet trenger en CFO på heltid, men at det trenger mer kapasitet eller økonomikompetanse enn gründeren kan bidra med alene. En ekstern CFO på deltid kan hjelpe med å få på plass likviditetsprognoser og rapportering og gi ledelsen et bedre beslutningsgrunnlag.»
— Tore Austheim, Senior Manager, CFO Services, Greenstep Norge
Ressurser: Startup Finance Toolkit
Vi har samlet et praktisk verktøysett (EN) basert på rammeverkene som ble diskutert i panelet. Alle malene er forhåndsbygget med formler – du trenger bare å erstatte de blå cellene med dine egne tall.
12‑måneders kontantstrømsprognose — Kontantstrømmodellen som får plass på «ett A4‑ark». Inngående saldo, kontant inn/ut splittet på faste og variable kostnader, automatisk beregning av runway. Dupliser arket for optimistisk, basis og pessimistisk scenario.
Salgsprognose vs. faktiske tall‑tracker — Teemus metode: Lagre prognosen ved starten av hver periode, og følg deretter faktiske salgsmetrikker måned for måned. Avvik beregnes automatisk, slik at du ser nøyaktig hvor antakelsene dine ikke holdt.
Finansiell helsesjekkliste — 22 spørsmål fordelt på kontantoversikt, prosesser, åpenhet og investorberedskap. Vurder deg selv ærlig – alt som er merket «kritisk» bør adresseres denne måneden.
Ofte stilte spørsmål:
Når bør en startup ansette en CFO?
Det finnes ingen universell inntektsgrense. Det tydeligste signalet er når økonomisk administrasjon begynner å stjele tid fra det som faktisk er jobben din – å bygge produkt, selge og lede teamet. Hvis du bruker mer tid på regneark enn på strategi, er det på tide å få hjelp. Det trenger ikke bety en heltidsansettelse: En fraksjonell CFO, en regnskapsfører med utvidet ansvar eller en deltidsressurs innen finans kan dekke behovet i en overgangsfase. Det viktigste er å handle raskt – jo lenger du venter, desto mer opprydding må den neste personen gjøre.
Hva bør inngå i en likviditetsmodell?
Hold det enkelt. Oliver Lindholms tommelfingerregel: Hvis modellen ikke får plass på ett A4‑ark, er den for komplisert. Du trenger fire ting: inngående kontantbeholdning, innbetalinger (vær pessimistisk her), utbetalinger delt i faste og variable kostnader, og finansiering i pipeline (tilskudd, lån, kapital). Tolv kolonner for tolv måneder. Lag tre versjoner – optimistisk, basis og pessimistisk – ved å endre kun inntektsantakelsene. Oppdater månedlig med faktiske tall.
Hva er burn rate, og hvorfor er den viktig etter en kapitalinnhenting?
Burn rate er hvor mye kontanter selskapet bruker hver måned. Sammen med bankbeholdningen viser den hvor lenge pengene vil vare dersom utviklingen fortsetter i samme tempo. Etter en kapitalinnhenting øker ofte kostnadene raskt, blant annet gjennom nye ansettelser. Derfor bør ledelsen følge burn rate og likviditet månedlig, og vite hvilke forutsetninger som må holde for at pengene skal vare.
Hvilke offentlige finansieringsordninger bør norske oppstartsbedrifter kjenne til?
To sentrale ordninger er SkatteFUNN og Innovasjon Norge. SkatteFUNN gir skattefradrag for kostnader til forsknings- og utviklingsprosjekter, og selskaper uten skattepliktig overskudd får fradraget utbetalt. Innovasjon Norge tilbyr blant annet tilskudd, lån og rådgivning. Begge krever god dokumentasjon, og midlene bør planlegges inn i likviditetsprognosen. I statsbudsjettet for 2027 foreslår regjeringen strengere krav til SkatteFUNN, blant annet en finansieringsplan godkjent av styret. Sjekk alltid gjeldende vilkår hos Forskningsrådet og Innovasjon Norge.
Hva ser investorer etter før Series A?
Ikke presisjonen i prognosene dine. Det de vil se, er at du forstår hvordan virksomheten fungerer i tall. Kan du forklare enhetsøkonomien? Kjenner du kundeanskaffelseskostnaden (CAC)? Kan du vise en repeterbar prosess der investeringer i salg blir til betalende, tilbakevendende kunder? Product–market fit uttrykt gjennom finansielle data er det som bygger investortillit.
Hvor åpen bør en gründer være om selskapets økonomi overfor teamet?
Det avhenger av selskapskulturen, og det finnes ikke ett riktig svar. Noen selskaper deler fullt resultatregnskap og runway i månedlige all‑hands‑møter og opplever at det bygger tillit. Andre deler overordnet retning med hele teamet og holder detaljerte scenarier for ledergruppen. Den vanligste feilen er å ikke dele noe i det hele tatt – ansatte merker når noe er galt, og stillhet skaper usikkerhet. En praktisk mellomvei er å dele nøkkeltall og mål med alle månedlig, og detaljerte kontantstrømsscenarier med ledergruppen.
Hva er forskjellen på faste og variable kostnader?
Faste kostnader er utgifter du har uansett – lønn, husleie, forsikringer, kjerneabonnementer på programvare. Disse utgjør den minimums‑burn raten og kan ikke kuttes umiddelbart. Variable kostnader er utgifter du i praksis kan stoppe i dag om nødvendig – markedsføring, reiser, valgfrie FoU‑kjøp, sponsorater og arrangementer. Når runway blir stram, er de variable kostnadene din første spak. Å forstå dette skillet er grunnleggende for god kontantstyring.
Hvilke finansprosesser ryker først når en startup skalerer?
To ting bryter vanligvis sammen tidlig. Først: timeregistrering – hvis dere har prosjekter der timer må fordeles, fungerer et Google‑ark bare en kort stund før folk slutter å føre timer. Deretter: innkjøp og fakturahåndtering – ansatte kjøper programvare, maskinvare og tjenester uten sentral oversikt. En felles fakturaadresse og en enkel godkjenningsprosess forebygger det vanligste kaoset.
Bør jeg bruke regneark eller spesialiserte finansverktøy?
Et regneark er helt fint i tidlig fase – spesielt for kontantstrømsprognoser. Signalet på at det er på tide å oppgradere, er når arket blir upålitelig: formler ryker, ingen stoler på tallene, eller du bruker timer på vedlikehold i stedet for beslutninger. For timeregistrering og utleggsføring lønner dedikerte verktøy seg raskt, fordi de reduserer tiden du bruker på å mase etter data.
Hva er en ekstern CFO på deltid, og når passer det?
En ekstern CFO på deltid gir selskapet tilgang til CFO-kompetanse uten å måtte ansette en CFO i full stilling. Løsningen passer når selskapet trenger bedre økonomistyring og mer støtte enn regnskapsføreren kan gi, men behovet ikke tilsier en heltidsansettelse. Omfanget kan tilpasses og økes etter hvert som selskapet vokser eller behovene blir mer komplekse.
Guiden bygger på samtalen «Founders & Finance – Building Blocks Before Your First CFO», arrangert av Finnish Startup Community og Greenstep hos Maria 01 i Helsinki i april 2026.
Guiden beskriver noen grunnleggende behov, men alle selskaper er forskjellige. Greenstep kan blant annet bistå med likviditetsprognoser, valg og innføring av økonomisystemer samt vurdering av vekstplaner og løpende økonomistyring.
Den norske delen er skrevet av Tore Austheim, Senior Manager, CFO Services, Greenstep Norge, og ble lagt til i oktober 2026.
Trenger du hjelp med økonomien i oppstartsbedriften?
Greenstep tilbyr CFO‑støtte og finansiell rådgivning til oppstarts- og vekstselskaper